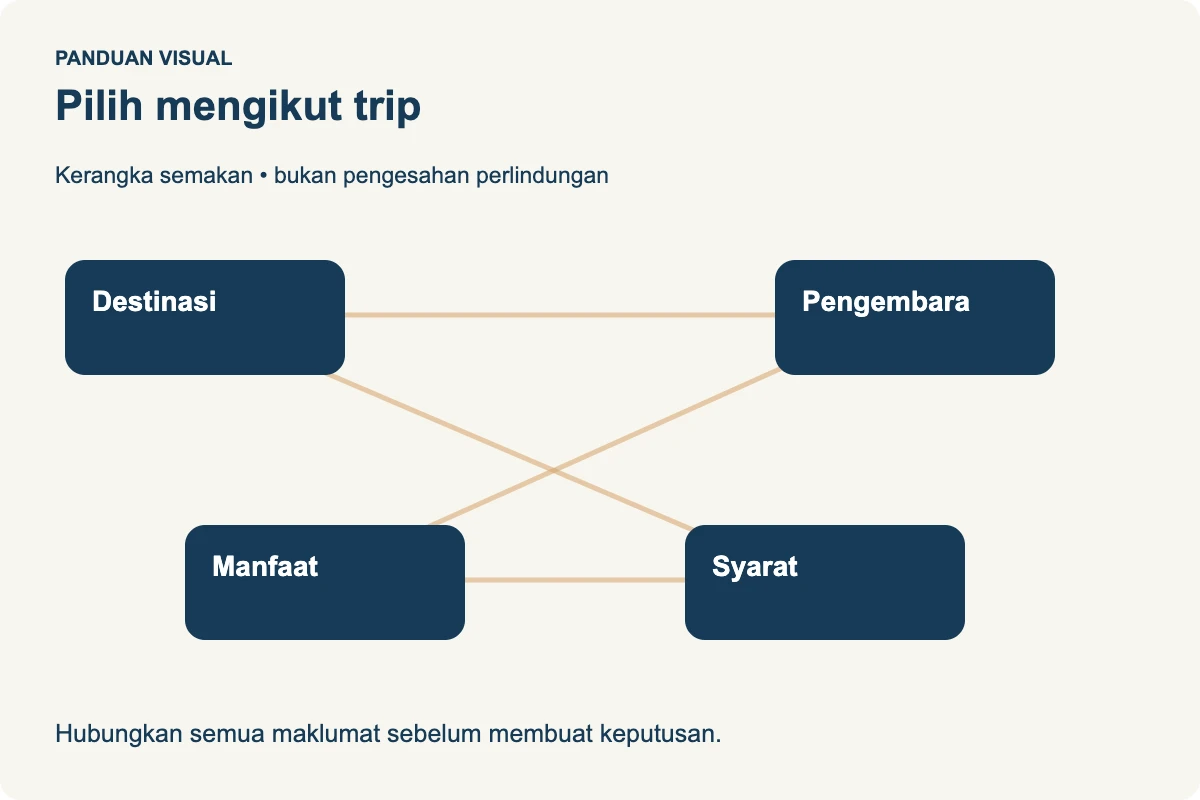
Untuk memilih travel insurance di Malaysia, padankan pelan dengan destinasi, tempoh perjalanan, umur pengembara dan aktiviti sebenar sebelum membandingkan harga. Kemudian semak had manfaat, pengecualian, bantuan kecemasan serta bukti yang diperlukan untuk tuntutan. Pelan yang sesuai ialah pelan yang memenuhi keperluan trip anda dengan syarat yang anda fahami.
Jawapan ringkas dan perkara utama
- Tapis kelayakan, kawasan, tempoh dan aktiviti sebelum membandingkan harga.
- Baca had bersama subhad, pengecualian serta aturan bantuan.
- Pilih menggunakan keperluan sebenar dan dokumen yang boleh disemak.
Isi kandungan
- Jawapan ringkas dan perkara utama
- Apakah tujuh perkara yang patut disemak dahulu?
- Bagaimana membina profil trip yang berguna?
- Apakah beza had manfaat, subhad dan bayaran sebenar?
- Mengapa perubatan dan pemindahan perlu dibandingkan berasingan?
- Patut pilih single trip atau annual?
- Bagaimana menilai pengecualian tanpa terlepas perkara penting?
- Bilakah manfaat tambahan patut dipertimbangkan?
- Apakah perbandingan ringkas yang boleh digunakan?
- Bagaimana memastikan polisi mudah digunakan ketika diperlukan?
- Bagaimana membaca dokumen mengikut urutan?
- Bagaimana menapis calon tanpa memberikan markah palsu?
- Apakah rupa helaian keputusan yang boleh digunakan?
- Bagaimana menilai tiga contoh profil tanpa mengesyorkan pelan secara membuta tuli?
- Apakah jawapan yang patut diperoleh sebelum membayar?
- Bagaimana mengekalkan keputusan selepas dokumen berubah?
- Soalan lazim tentang memilih travel insurance
- Adakah pelan paling mahal semestinya paling sesuai?
- Bolehkah saya guna harga contoh PDS untuk menentukan bajet?
- Adakah semua ahli keluarga patut mempunyai pelan yang sama?
- Bagaimana jika dua pelan nampak hampir sama?
- Perlukah saya hantar nombor pasport semasa mula bertanya?
- Bagaimana jika itinerari berubah selepas saya meminta quote?
- Bagaimana membandingkan dua sebut harga yang berlainan tarikh?
- Apa patut dicatat jika semakan belum selesai?
- Langkah seterusnya
Apakah tujuh perkara yang patut disemak dahulu?
- Semua negara dan hentian dalam perjalanan.
- Tarikh keluar dan kembali, termasuk perjalanan yang melintasi tengah malam.
- Umur, status pemastautin dan keadaan setiap pengembara.
- Aktiviti seperti ski, hiking, pelayaran atau pemanduan.
- Had perubatan, bantuan kecemasan dan kerugian tempahan.
- Pengecualian, subhad serta keperluan membeli manfaat tambahan.
- Cara mendapatkan bantuan dan mengemukakan tuntutan.
Senarai ini ialah kaedah membuat keputusan, bukan senarai manfaat yang semestinya disediakan oleh setiap polisi. Gunakannya untuk mengurangkan pilihan sebelum membuka perbandingan pelan. Dengan itu, perbandingan bermula daripada keperluan perjalanan dan tidak sekadar mencari angka premium paling rendah.
Bagaimana membina profil trip yang berguna?
Tulis ringkasan perjalanan dalam satu perenggan: siapa yang pergi, ke mana, bila, berapa lama dan apa yang hendak dilakukan. Bezakan percutian bandar daripada itinerari yang melibatkan gunung atau kapal persiaran. Sertakan negara transit jika anda keluar dari lapangan terbang atau mempunyai urusan tambahan di sana. Senarai lengkap membolehkan pihak yang memberi sebut harga menyemak kawasan perlindungan dengan lebih tepat.
Masukkan juga perkara yang belum diputuskan. Contohnya, anda sudah menempah penerbangan tetapi masih mempertimbangkan lawatan ski. Nyatakan pilihan itu sebelum membeli supaya anda tahu sama ada perubahan aktiviti memerlukan semakan semula. Jangan biarkan aktiviti yang paling memerlukan perhatian hanya muncul selepas polisi dikeluarkan.
Bagi perjalanan berkumpulan, satu itinerari tidak bermakna satu profil risiko. Seorang peserta mungkin pulang lebih awal, seorang lagi datang dari negara lain, manakala ibu bapa menyertai hanya sebahagian trip. Sediakan tarikh dan umur mengikut individu. Ketepatan ini lebih berguna daripada meminta “pelan keluarga paling murah” tanpa maklumat lanjut.
Apakah beza had manfaat, subhad dan bayaran sebenar?
Had manfaat ialah jumlah maksimum yang dinyatakan bagi manfaat tertentu, tertakluk syarat polisi. Subhad ialah had lebih kecil untuk item atau komponen dalam manfaat tersebut. Kedua-duanya tidak bermaksud jumlah maksimum akan dibayar secara automatik apabila sesuatu kejadian berlaku.
Sebagai contoh berasaskan sumber, PDS Generali Travel Online Single Trip menunjukkan bagasi dan barangan peribadi RM7,500 bagi ilustrasi VIP Standard <65, dengan subhad RM500 setiap artikel dan RM300 setiap bagasi. Angka besar pada tajuk manfaat perlu dibaca bersama subhad ini, bukan dianggap had bagi setiap barang. Sumber: PDS Single Trip, halaman 1.
Apabila menyemak telefon, kamera atau bagasi mahal, tulis nilai setiap barang secara berasingan. Kemudian cari definisi item, had berkaitan dan dokumen pemilikan yang diperlukan. Jangan menganggap beberapa polisi membolehkan anda menerima ganti rugi melebihi kerugian sebenar; maklumkan perlindungan lain kepada penyedia dan dapatkan penjelasan tentang cara tuntutan diselaraskan.
Mengapa perubatan dan pemindahan perlu dibandingkan berasingan?
Bil rawatan, pengangkutan kecemasan dan penghantaran pulang mempunyai tujuan berbeza. Membandingkan satu angka sahaja boleh menyembunyikan jurang penting. Semak skop rawatan, had yang digunakan, cara menghubungi bantuan serta siapa yang menyelaras pemindahan jika keadaan memerlukannya.
Jadual Allianz Travel XPert luar negara menyatakan perbelanjaan perubatan sehingga RM350,000 untuk Classic dan RM550,000 untuk Prestige. Jadual yang sama menyenaraikan had pemindahan perubatan kecemasan RM10 juta bagi kedua-duanya; nota jadual menggabungkan had manfaat C1, C2 dan C3. Ini bukan tiga dana RM10 juta yang berasingan. Sumber: polisi XPert, halaman 2 dan nota 2.
Gunakan perbezaan tersebut untuk bertanya soalan yang lebih tepat: adakah keutamaan anda had rawatan, kos tempahan yang tidak boleh dipulangkan atau bantuan ketika jauh dari bandar? Bacaan lanjut tentang kecemasan perubatan di luar negara menerangkan perbezaan fungsi ini tanpa menggantikan nasihat doktor.
Patut pilih single trip atau annual?
Single trip sesuai dipertimbangkan apabila anda mahu menilai satu perjalanan yang jelas. Annual lebih relevan apabila anda merancang beberapa perjalanan sepanjang tempoh polisi. Namun, kekerapan sahaja belum cukup untuk membuat keputusan: had tempoh setiap trip, kawasan dan individu yang pergi mungkin lebih menentukan.
PDS Allianz Travel XPert menyatakan maksimum 90 hari berturut-turut bagi setiap perjalanan luar negara di bawah polisi annual. PDS Generali Annual pula menyatakan tempoh polisi 12 bulan; dokumen PDS yang dirujuk tidak memberikan angka maksimum setiap trip. Oleh itu, jangan memindahkan syarat 90 hari Allianz kepada Generali. Sumber Allianz, halaman 2; sumber Generali Annual, halaman 2.
Untuk menilai kos, dapatkan sebut harga bagi trip yang benar-benar dirancang dan bandingkan dengan sebut harga tahunan setara. Jangan gunakan harga ilustrasi PDS sebagai premium peribadi. Panduan single trip vs annual membantu menyusun perbandingan ini.
Bagaimana menilai pengecualian tanpa terlepas perkara penting?
Baca pengecualian selepas mengenal pasti manfaat yang diperlukan, bukan pada penghujung proses selepas membayar. Tandakan istilah yang berkaitan dengan kesihatan, sukan, pekerjaan, dokumen perjalanan dan barang peribadi. Jika sesuatu istilah tidak jelas, minta jawapan bertulis yang merujuk polisi atau endorsement.
PDS Generali Single Trip dan Annual menyenaraikan penyakit sedia ada dalam pengecualian. Ini perlu dibezakan daripada soalan sama ada seseorang layak membeli polisi. Kelayakan umur tidak dengan sendirinya mengesahkan bahawa sesuatu keadaan kesihatan dilindungi. PDS Single Trip, halaman 1; PDS Annual, halaman 1.
Jangan cuba meneka jawapan yang “selamat” dalam borang. Terangkan fakta yang diminta dengan lengkap dan tepat. Jika anda membeli bagi pihak ahli keluarga, semak maklumat bersama mereka dan jangan membuat andaian tentang sejarah kesihatan. Simpan penjelasan penyedia bersama dokumen polisi untuk rujukan kemudian.
Bilakah manfaat tambahan patut dipertimbangkan?
Mulakan dengan aktiviti atau kerugian yang ingin ditangani. Cruise cover, misalnya, perlu dinilai berdasarkan gangguan pelayaran yang dinyatakan, bukan kerana perkataan “cruise” muncul dalam nama. Begitu juga perlindungan penjadualan semula penerbangan perlu dibaca mengikut masa kejadian dan kos yang termasuk dalam skopnya.
PDS Generali menerangkan pembatalan atau penjadualan semula penerbangan semasa perjalanan sebagai manfaat tambahan pilihan. PDS berasingan tersedia untuk Single Trip dan Annual. Baca versi yang sepadan dengan polisi anda, dan jangan menganggap pembatalan sebelum memulakan perjalanan termasuk dalam tambahan tersebut. Sumber: PDS tambahan Single Trip, halaman 1; PDS tambahan Annual, halaman 1.
Untuk aktiviti gunung, berikan nama laluan, ketinggian maksimum, negara, tempoh serta jenis peralatan. Untuk pelayaran, berikan pelabuhan berlepas dan penerbangan sambungan. Maklumat konkrit membolehkan semakan yang lebih berguna daripada soalan umum sama ada semua aktiviti “cover”.
Apakah perbandingan ringkas yang boleh digunakan?
| Keutamaan anda | Bandingkan | Bukti yang perlu dibaca |
|---|---|---|
| Rawatan di luar negara | Had perubatan dan cara bantuan diaktifkan | Jadual manfaat serta bahagian perubatan |
| Tempahan prabayar | Sebab pembatalan yang dilindungi | Klausa pembatalan, tempoh dan pengecualian |
| Pengembara berumur | Kelayakan dan syarat kesihatan | PDS, definisi umur dan polisi |
| Perjalanan berulang | Had setiap trip dan kawasan | Syarat annual dan jadual polisi |
| Aktiviti khas | Skop asas berbanding tambahan | Endorsement serta pengesahan aktiviti |
Selepas itu, pilih dua atau tiga calon sahaja. Bandingkan manfaat yang sama pada asas yang sama, contohnya individu luar negara dengan individu luar negara. Jangan menyamakan ilustrasi Gold Annual dengan VIP Single Trip seolah-olah perbezaannya hanya tempoh polisi.
Bagaimana memastikan polisi mudah digunakan ketika diperlukan?
Sebelum berlepas, simpan salinan polisi, jadual manfaat dan nombor bantuan dalam telefon serta salinan yang boleh dicapai tanpa internet. Beritahu seorang ahli keluarga di mana dokumen berada. Pastikan nama, tarikh, destinasi dan pilihan tambahan yang dipersetujui muncul dengan betul dalam dokumen yang diterima.
Sediakan folder resit dan satu nota kronologi jika berlaku kejadian. Catat waktu, tempat, pihak yang dihubungi serta nombor rujukan. Langkah ini tidak menjamin tuntutan, tetapi membantu menjelaskan apa yang berlaku. Panduan tuntutan menerangkan perbezaan antara notis awal dan dokumen sokongan.
Bagaimana membaca dokumen mengikut urutan?
Mulakan dengan PDS untuk mengenal pasti kategori manfaat dan perkara utama. Kemudian buka jadual manfaat bagi pelan yang disenarai pendek, diikuti klausa yang menerangkan kejadian serta pengecualian berkaitan. Akhir sekali, semak jadual polisi dan endorsement yang benar-benar dikeluarkan kepada anda. Dokumen umum dan dokumen pembelian mempunyai peranan berlainan.
Jika dua dokumen kelihatan bercanggah, jangan memilih ayat yang paling menguntungkan tanpa penjelasan. Catat tajuk, versi dan halaman kedua-duanya lalu minta penyedia menjelaskan dokumen yang terpakai. Contohnya, ringkasan PDS mungkin tidak menghuraikan pengecualian khas sesuatu klausa. Artikel perbandingan juga tidak boleh digunakan untuk menyelesaikan percanggahan kontrak. Simpan penjelasan bertulis bersama polisi supaya rujukan anda kekal jelas.
Bagaimana menapis calon tanpa memberikan markah palsu?
Gunakan dua peringkat keputusan. Peringkat pertama ialah kesesuaian wajib: peserta memenuhi kelayakan, negara serta tempoh diterima dan aktiviti utama telah dijelaskan. Jika satu perkara ini belum disahkan, letakkan calon sebagai menunggu penjelasan. Jangan memberi markah tinggi kerana manfaat lain kelihatan menarik sedangkan perkara asas masih tidak diketahui.
Peringkat kedua ialah pilihan antara calon yang melepasi semakan wajib. Pada peringkat ini, anda boleh menilai had manfaat, subhad barang, kemudahan dokumentasi serta premium sebenar. Susun keutamaan mengikut trip sendiri. Seorang pengembara dengan banyak tempahan prabayar boleh memberi perhatian lebih kepada sebab pembatalan, manakala seorang lagi mungkin menumpukan cara bantuan perubatan diuruskan.
Apakah rupa helaian keputusan yang boleh digunakan?
| Perkara | Catatan yang berguna | Bukti |
|---|---|---|
| Keperluan wajib | Negara, peserta, tempoh dan aktiviti yang mesti sepadan | Jadual, definisi atau pengesahan bertulis |
| Keutamaan manfaat | Kategori yang berkaitan dengan tempahan atau barang sebenar | Baris manfaat dan subhad |
| Soalan terbuka | Perkara yang belum dapat dipastikan | Pertanyaan dengan butiran trip |
| Kos akhir | Premium serta caj yang benar-benar ditawarkan | Sebut harga bertarikh |
| Sebab pilihan | Ayat ringkas menerangkan pertukaran antara kos dan keperluan | Rujukan kepada baris yang dibandingkan |
Elakkan markah seperti sembilan daripada sepuluh jika kaedah pemarkahan tidak mempunyai asas yang jelas. Helaian ini bertujuan menjelaskan keputusan, bukan menghasilkan kedudukan jenama. Dua orang boleh membuat pilihan berlainan menggunakan fakta yang sama kerana keperluan perjalanan mereka berbeza.
Bagaimana menilai tiga contoh profil tanpa mengesyorkan pelan secara membuta tuli?
Pasangan dengan tempahan fleksibel: mulakan dengan kelayakan, kawasan dan bantuan perubatan. Tempahan boleh dipulangkan mengubah jumlah kerugian yang perlu dinilai, tetapi tidak menghapuskan keperluan membaca manfaat lain. Senaraikan barang bernilai dan baca subhad yang sepadan.
Keluarga dengan tiket acara bertarikh: semak peserta pada setiap tiket, tarikh pembelian dan syarat pembatalan. Pastikan jadual polisi meliputi individu yang berkaitan. Keutamaan mereka tidak boleh diputuskan hanya dengan melihat harga keseluruhan pakej keluarga.
Pengembara yang menambah aktiviti gunung: selesaikan persoalan skop aktiviti dahulu. Berikan laluan dan peralatan sebelum membandingkan had rawatan. Had yang lebih tinggi tidak membantu membuat keputusan jika aktiviti sebenar belum dinilai. Ketiga-tiga contoh ialah kaedah perancangan, bukan pengesahan tuntutan atau kesesuaian sesuatu produk.
Apakah jawapan yang patut diperoleh sebelum membayar?
Anda sepatutnya dapat menyebut nama produk, jenis polisi, siapa yang dilindungi, tempoh, kawasan dan tambahan yang dipilih. Bagi keutamaan utama, anda juga perlu tahu di mana mencari had serta syaratnya. Jika jawapan masih sekadar “semua termasuk”, kembali kepada soalan yang belum selesai dan minta rujukan yang lebih khusus.
Simpan helaian keputusan bersama dokumen terakhir. Jika penerbangan, peserta atau aktiviti berubah, semak baris yang terjejas sahaja. Ini menjadikan penilaian semula lebih cepat dan membantu anda menerangkan perubahan kepada penyedia tanpa mengulang permintaan yang terlalu umum.
Bagaimana mengekalkan keputusan selepas dokumen berubah?
Simpan tarikh setiap PDS, sebut harga dan jadual polisi yang digunakan. Jika dokumen baharu diterima, bandingkan perubahan pada had, syarat, umur, kawasan dan tambahan. Jangan terus menggunakan nota lama hanya kerana nama produk sama. Versi sumber ialah sebahagian daripada alasan keputusan.
Jika perubahan berlaku selepas anda membuat tempahan, semak semula perkara yang terjejas dan minta penjelasan. Gunakan koleksi dokumen rasmi sebagai titik rujukan, kemudian kembali kepada penyedia untuk versi kontrak yang terpakai kepada pembelian anda.
Soalan lazim tentang memilih travel insurance
Adakah pelan paling mahal semestinya paling sesuai?
Tidak. Had yang lebih tinggi mungkin berguna untuk keperluan tertentu, tetapi skop aktiviti, kelayakan dan pengecualian tetap perlu sepadan. Pilih berdasarkan jurang yang hendak ditangani, kemudian bandingkan premium bagi calon yang memenuhi keperluan tersebut.
Bolehkah saya guna harga contoh PDS untuk menentukan bajet?
Gunakannya untuk memahami cara ilustrasi diterangkan, bukan sebagai sebut harga bagi diri sendiri. Profil umur, kawasan, tempoh dan pilihan tambahan mungkin berbeza. Minta premium akhir berdasarkan maklumat perjalanan yang lengkap sebelum membuat keputusan.
Adakah semua ahli keluarga patut mempunyai pelan yang sama?
Tidak semestinya. Umur, tarikh dan aktiviti setiap orang boleh berbeza. Semak struktur keluarga serta kelayakan individu dahulu. Pelan yang sama lebih mudah diurus hanya apabila ia benar-benar sesuai untuk semua peserta yang disenaraikan.
Bagaimana jika dua pelan nampak hampir sama?
Bandingkan subhad, definisi kejadian, bantuan kecemasan dan dokumen tuntutan. Minta penjelasan bagi perbezaan yang relevan dengan itinerari anda. Jangan membuat keputusan hanya berdasarkan satu angka besar atau label “komprehensif”.
Perlukah saya hantar nombor pasport semasa mula bertanya?
Borang enquiry ringkas laman ini tidak meminta nombor pasport atau dokumen identiti. Mulakan dengan destinasi, tarikh, umur dan aktiviti. Jika dokumen lanjut diperlukan untuk urusan polisi, minta penjelasan tujuan serta saluran penghantaran yang sesuai daripada pengendali.
Bagaimana jika itinerari berubah selepas saya meminta quote?
Beritahu pengendali perubahan tarikh, destinasi, peserta atau aktiviti dan minta semakan semula. Simpan jawapan serta versi dokumen terkini. Jangan menganggap mengubah catatan itinerari sendiri turut menukar sebut harga atau polisi yang telah dikeluarkan.
Bagaimana membandingkan dua sebut harga yang berlainan tarikh?
Catat tarikh, nama produk, profil perjalanan dan versi sumber bagi setiap quote. Bandingkan komponen yang sama serta pecahan caj yang dinyatakan. Jika ada perbezaan, minta penjelasan supaya anda tidak membandingkan dua skop atau tempoh yang berlainan.
Apa patut dicatat jika semakan belum selesai?
Senaraikan soalan yang masih terbuka, maklumat yang telah dihantar dan rujukan dokumen yang sedang digunakan. Tandakan perkara itu sebagai belum disahkan. Simpan jawapan bertulis sebelum membuat keputusan, bukannya menganggap ketiadaan jawapan sebagai persetujuan atau pengesahan kelayakan.
Langkah seterusnya
Sediakan destinasi, tarikh, umur setiap pengembara dan aktiviti, kemudian semak pilihan melalui Trip Finder. Baca perbandingan Allianz atau panduan Generali Travel Online bagi calon yang berkaitan sebelum mengesahkan sebut harga.
Sediakan destinasi, tarikh, umur pengembara dan aktiviti dalam panduan ini sebelum meminta semakan pelan dan premium akhir. Semak pilihan untuk perjalanan anda
Panduan diterbitkan: 20 Oktober 2026. Maklumat produk tertakluk kepada dokumen dan polisi yang dinyatakan.
Perlu bantuan menyusun soalan? Tanya melalui WhatsApp dengan destinasi, tarikh dan aktiviti yang dirancang. Jangan hantar dokumen sensitif melalui ruang awam.